
Firemné vozidlo predstavuje pre podnikateľov významnú investíciu, pri ktorej môže odpočítanie DPH priniesť výraznú finančnú úsporu. Od januára 2026 však na Slovensku platia nové pravidlá. Rozhodujúce je najmä to, či automobil slúži výlučne na podnikanie, alebo ho majiteľ využíva aj na súkromné účely.
Kedy vzniká nárok na odpočítanie DPH?
Základnou podmienkou je, aby bol podnikateľ registrovaným platiteľom DPH a vozidlo využíval na činnosti, pri ktorých má právo na odpočítanie dane.
Samotné zaradenie automobilu do obchodného majetku automaticky nezaručuje nárok na odpočítanie celej DPH. Rozhodujúci je skutočný spôsob jeho používania.
Od 1. januára 2026 do 30. júna 2028 sa na Slovensku uplatňuje osobitná úprava týkajúca sa vybraných vozidiel kategórií M1, L1e a L3e. Zahŕňa predovšetkým osobné automobily, ale aj niektoré motocykle.
Používanie auta na súkromné účely znamená 50 % odpočet
Ak podnikateľ využíva osobný automobil na pracovné aj súkromné jazdy, pri jeho obstaraní v uvedenom období si môže spravidla odpočítať iba 50 % DPH.
Rovnaké obmedzenie sa vzťahuje aj na dlhodobý prenájom vozidla vrátane vybraných foriem lízingu.
Príkladom môže byť automobil s cenou 30 000 eur bez DPH. Pri základnej sadzbe 23 % predstavuje daň 6 900 eur. Ak sa vozidlo používa aj súkromne, podnikateľ si môže odpočítať 3 450 eur.
Výhodou paušálneho režimu je, že podnikateľ nemusí viesť podrobnú elektronickú evidenciu jednotlivých jázd požadovanú pri plnom odpočte.
Kedy možno odpočítať celých 100 % DPH?
Plný odpočet DPH zostáva možný pri vozidlách používaných výlučne na podnikanie. Podnikateľ však musí splniť zákonné podmienky a preukázať spôsob ich využívania.
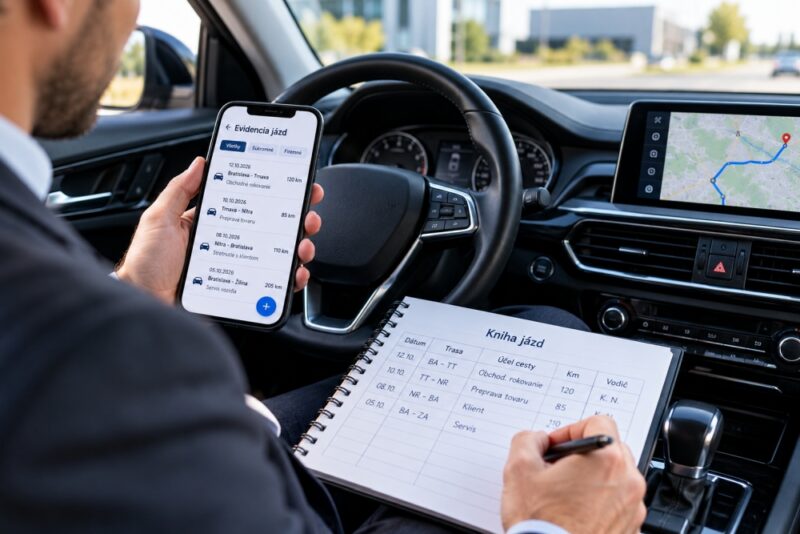
Pri bežnom firemnom automobile to znamená vedenie podrobných elektronických záznamov o jazdách. Evidencia musí obsahovať napríklad dátum, čas, trasu, účel cesty, vodiča a počet najazdených kilometrov.
Použitie vozidla výlučne na podnikanie je zároveň potrebné oznámiť daňovému úradu predpísaným spôsobom.
Výnimky z povinnosti viesť takúto podrobnú evidenciu platia napríklad pre vozidlá používané výlučne v taxislužbe, autoškolách, požičovniach alebo ako predvádzacie automobily.
Odpočet DPH pri tankovaní a servise
Nové pravidlá sa netýkajú iba samotnej kúpy vozidla. Paušálny 50 % odpočet sa vzťahuje aj na pohonné hmoty, náhradné diely, servisné služby či ďalšie súvisiace výdavky, pokiaľ sa automobil používa aj súkromne.
Toto pravidlo sa od januára 2026 uplatňuje aj pri súvisiacich nákupoch pre vozidlá obstarané pred rokom 2026.
Pri výlučne podnikateľskom využívaní možno za splnenia zákonných podmienok uplatniť plný odpočet.
Na čo si dať pozor pri daňovej kontrole?
Finančná správa môže preverovať, či deklarované využívanie automobilu zodpovedá skutočnosti.
Dôležité je vedieť, že bežné dochádzanie z bydliska na pracovisko a späť sa na účely týchto pravidiel nepovažuje za podnikateľskú jazdu.
Podnikatelia by preto mali venovať pozornosť správnemu vedeniu evidencie, uchovávaniu dokladov a posudzovaniu súkromného používania vozidla.
Nesprávne uplatnený odpočet môže viesť k dodatočnému vyrubeniu dane a prípadným sankciám. Pri obstaraní drahšieho automobilu sa preto oplatí podmienky odpočítania DPH vopred konzultovať s účtovníkom alebo daňovým poradcom.
