
Hypotéka alebo spotrebný úver predstavujú finančný záväzok, ktorý môže trvať aj niekoľko desaťročí. Strata zamestnania, vážna choroba či úraz pritom dokážu výrazne skomplikovať jeho splácanie. Poistenie schopnosti splácať úver môže pomôcť, no jeho ochrana má svoje podmienky, obmedzenia aj výluky.
Čo je poistenie schopnosti splácať úver?
Poistenie schopnosti splácať úver je finančný produkt, ktorého cieľom je zmierniť následky nepriaznivých životných udalostí ovplyvňujúcich schopnosť dlžníka splácať svoje záväzky. Najčastejšie sa ponúka pri hypotékach, spotrebných úveroch alebo pôžičkách.
Poistenie spravidla zabezpečuje poisťovňa, pričom banka môže vystupovať ako sprostredkovateľ alebo poistník skupinového poistenia. Klient si zvyčajne vyberá z viacerých balíkov poistnej ochrany, ktoré sa odlišujú rozsahom krytia aj cenou.
Dôležité je vedieť, že poistenie automaticky neznamená odpustenie dlhu. Pri vzniku poistnej udalosti poisťovňa poskytne plnenie podľa dohodnutých podmienok. Môže ísť o úhradu určitého počtu mesačných splátok alebo o vyplatenie zostávajúcej dlžnej sumy.
Aké riziká môže poistenie pokrývať?
Rozsah poistnej ochrany závisí od konkrétnej zmluvy. Základné balíky bývajú zamerané na najzávažnejšie životné situácie, zatiaľ čo rozšírené varianty môžu zahŕňať aj dočasný výpadok príjmu.
Medzi najčastejšie poisťované riziká patria:
- Úmrtie dlžníka: Poisťovňa môže uhradiť zostávajúci dlh alebo jeho poistenú časť.
- Trvalá invalidita: Po splnení podmienok môže vzniknúť nárok na jednorazové poistné plnenie.
- Práceneschopnosť: Poistenie môže pokrývať splátky počas dlhodobejšej choroby alebo následkov úrazu.
- Strata zamestnania: Niektoré balíky poskytujú dočasnú pomoc pri nedobrovoľnej nezamestnanosti.
Nie každé poistenie zahŕňa všetky uvedené riziká. Rozdiely môžu byť aj v maximálnom počte hradených splátok, čakacích lehotách či požadovanej dĺžke práceneschopnosti.
Kedy poisťovňa nemusí vyplatiť poistné plnenie?
Jedným z najväčších rizík je nesprávne pochopenie poistných podmienok. Klienti sa často sústreďujú na cenu poistenia, ale menej pozornosti venujú situáciám, pri ktorých poisťovňa nemusí poskytnúť náhradu.
Problematické môžu byť najmä tieto prípady:
- Strata zamestnania spôsobená dobrovoľnou výpoveďou alebo skončením pracovného pomeru dohodou, ak ju podmienky vylučujú.
- Ochorenia existujúce pred uzatvorením poistenia, pokiaľ sa na ne vzťahuje príslušná výluka.
- Práceneschopnosť kratšia než stanovená minimálna doba.
- Nezamestnanosť počas čakacej lehoty alebo mimo definovaných podmienok poistnej udalosti.
- Invalidita, ktorá nedosahuje požadovaný stupeň alebo nespĺňa zmluvnú definíciu.
Osobitnú pozornosť by mali venovať podmienkam živnostníci a podnikatelia. Poistenie straty zamestnania býva často určené zamestnancom a nemusí pokrývať pokles príjmov z podnikania.
Kedy sa poistenie skutočne oplatí?
Význam poistenia rastie predovšetkým pri vysokých úveroch, dlhom období splácania a obmedzenej finančnej rezerve. Ak domácnosť závisí od príjmu jediného člena, jeho dlhodobý výpadok môže ohroziť schopnosť splácať hypotéku.
Poistenie môže byť užitočné aj pre ľudí, ktorí nemajú dostatočné úspory na pokrytie niekoľkých mesiacov bežných výdavkov.
Naopak, pri menšom spotrebnom úvere, dostatočnej rezerve alebo existujúcom kvalitnom životnom poistení môže byť dodatočné poistenie menej výhodné.
Dôležité je porovnať poistné krytie s tým, čo už klient má zabezpečené. Samostatné rizikové životné poistenie môže v niektorých prípadoch ponúknuť širšiu ochranu a väčšiu flexibilitu.
Koľko môže poistenie stáť?
Cena závisí od rozsahu poistnej ochrany, výšky úveru, mesačnej splátky a konkrétneho produktu. Pri niektorých poistkách sa poistné vypočítava ako percento z mesačnej splátky.
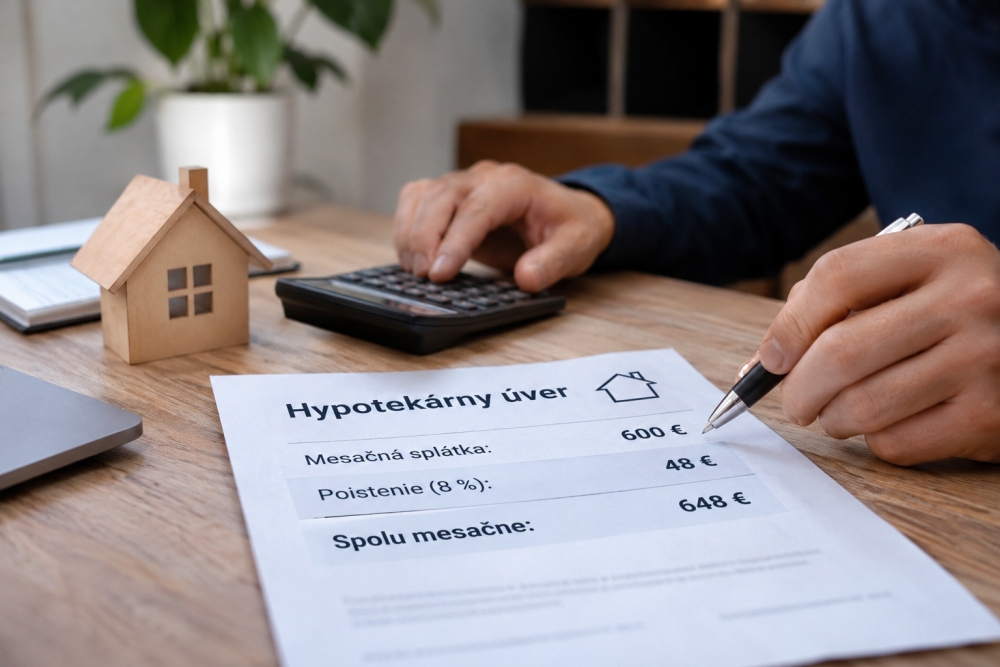
Ak napríklad klient spláca hypotéku vo výške 600 eur mesačne a poistenie predstavuje 8 % zo splátky, zaplatí ďalších 48 eur mesačne. Za desať rokov tak na poistnom uhradí 5 760 eur, pokiaľ zostane jeho výška nezmenená.
Pri porovnávaní ponúk treba zohľadniť aj prípadnú zľavu z úrokovej sadzby podmienenú poistením. Nižší úrok totiž automaticky neznamená nižšie celkové náklady.
Na čo myslieť pred podpisom zmluvy?
Pred uzatvorením poistenia je potrebné preveriť nielen výšku poistného, ale aj presnú definíciu poistných udalostí, výluky a maximálne limity plnenia.
Dôležité je tiež zistiť, či poistenie zostane platné pri zmene zamestnania, prechode na podnikanie alebo predčasnom splatení úveru.
Národná banka Slovenska upozorňuje aj na riziko, že pri prerušení splácania úveru môže za určitých podmienok zaniknúť samotné poistenie, ak sa poistné uhrádza spoločne so splátkou.
Poistenie schopnosti splácať úver preto nemožno považovať za univerzálnu ochranu pred finančnými problémami. Najväčší význam má vtedy, keď zodpovedá skutočným rizikám dlžníka a vhodne dopĺňa jeho finančnú rezervu.
